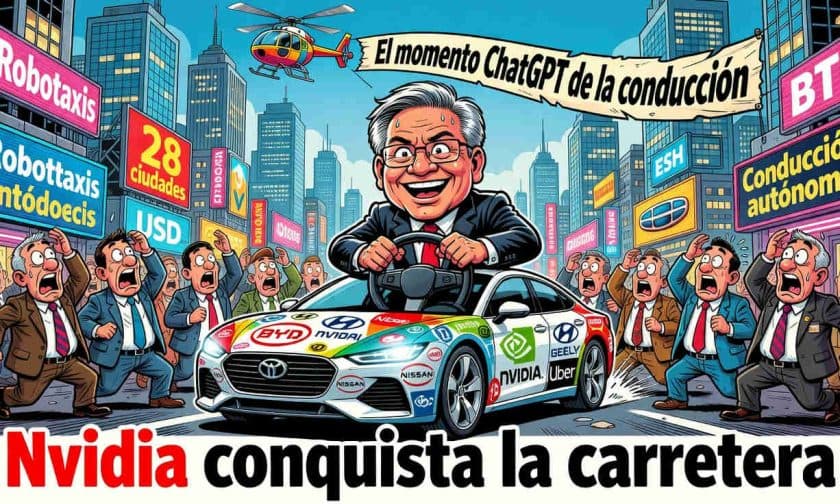
Nvidia aseguró asociaciones estratégicas con los principales fabricantes automotrices del mundo para desplegar vehículos autónomos de Nivel 4. El CEO Jensen Huang calificó este momento como el "momento ChatGPT" de la industria automotriz, mientras la compañía planea lanzar una red global de robotaxis con Uber a partir de la primera mitad de 2027.
¿Qué es la plataforma DRIVE Hyperion de Nvidia?
La plataforma DRIVE Hyperion representa una solución integral de conducción autónoma que integra hardware, software y servicios en la nube. No se trata únicamente de un componente de hardware, sino de un ecosistema completo diseñado para que los fabricantes tradicionales adopten la autonomía sin necesidad de desarrollar internamente la tecnología de conducción sin conductor.
El sistema incluye Halos OS, una arquitectura de seguridad que cumple con los rigurosos estándares requeridos para vehículos autónomos de Nivel 4. Este sistema operativo gestiona la redundancia de los sistemas críticos, garantizando que el vehículo reaccione adecuadamente ante fallos inesperados. Además, integra Alpamayo 1.5, el modelo de razonamiento de Nvidia que procesa datos en tiempo real desde sensores, cámaras y radares para tomar decisiones de conducción autónoma.
Otra herramienta clave es Omniverse NuRec, la plataforma de simulación que permite a los fabricantes probar vehículos en entornos virtuales fotorrealistas. Esta capacidad reduce significativamente los costos de desarrollo y acelera los tiempos de validación, ya que permite simular millones de kilómetros sin riesgo real.
Alianzas globales: BYD, Nissan, Hyundai y el mercado asiático
Durante la conferencia GTC en San José realizada en agosto de 2026, Nvidia anunció que BYD, Geely, Nissan e Isuzu adoptarán su plataforma DRIVE Hyperion. Esta incorporación le otorga a Nvidia acceso a los mayores mercados automotrices del mundo y a escala de producción sin precedentes.
BYD, el mayor fabricante de vehículos eléctricos a nivel mundial, aporta una presencia dominante en China y mercados emergentes. Geely controla marcas internacionales como Volvo y Polestar, brindando a Nvidia una puerta de entrada a Europa y América del Norte. Nissan, gigante japonés con décadas de experiencia en ingeniería automotriz, suma su vasta red de distribución. Isuzu, especializada en vehículos comerciales y camiones, expande la aplicación de la tecnología a logística y transporte de carga.
Paralelamente, Hyundai Motor Group y Kia profundizarán su colaboración a través de Motional, su empresa conjunta de robotaxis. Motional ya opera programas piloto en Las Vegas y otras ciudades, generando datos operativos del mundo real que resultan invaluables para entrenar modelos de inteligencia artificial más robustos y precisos.
Robotaxis globales: 28 ciudades para 2028
Nvidia y Uber lanzarán una red global de robotaxis a partir de la primera mitad de 2027, con un despliegue inicial en Los Ángeles y el Área de la Bahía de San Francisco. Estos territorios funcionarán como bancos de prueba antes de la expansión masiva.
El cronograma contempla expandir la red a 28 ciudades en todo el mundo para 2028, un objetivo ambicioso que requiere coordinación logística y tecnológica sin precedentes. La flota inicial funcionará con el software DRIVE AV de Nvidia, que garantiza conducción autónoma confiable. Además de Uber, plataformas como Bolt, Grab y Lyft se han comprometido a utilizar la solución de Nvidia, diversificando el alcance en mercados emergentes de Europa, Asia y América Latina.
Jensen Huang describió esta oportunidad como "la primera industria robótica de varios billones de dólares", subrayando el potencial económico de la movilidad autónoma. La transformación no se limitará al transporte de pasajeros, sino que generará nuevas oportunidades en logística, entregas y servicios urbanos.
Ventajas competitivas y desafíos regulatorios
La estrategia de Nvidia difiere significativamente de competidores como Waymo, Tesla o Mobileye. Nvidia no es un fabricante de automóviles, lo que le permite actuar como proveedor neutral y atractivo para todos los actores de la industria. Esta posición evita conflictos de interés y facilita asociaciones con múltiples fabricantes simultáneamente.
El cronograma de 2027 es agresivo pero realista dado el progreso reciente en inteligencia artificial y autonomía. Sin embargo, la regulación y la aceptación pública serán factores determinantes. Cada ciudad posee normas de tránsito y requisitos específicos para vehículos autónomos, complicando la expansión internacional. Además, la confianza del público en vehículos sin conductor sigue siendo un obstáculo significativo que requiere comunicación clara y datos de seguridad comprobados.
La experiencia previa de Uber con su Advanced Technologies Group, vendida a Aurora Innovation en 2020 tras años de reveses, demuestra los riesgos del desarrollo interno. La alianza actual permite a Uber capitalizar la experiencia de Nvidia sin repetir errores anteriores.
Implicaciones para empresas y administradores de negocios argentinos
Aunque Argentina no está en el mapa inicial de expansión de robotaxis, los anuncios de Nvidia tienen relevancia directa para administradores de empresas y dueños de negocios locales. La adopción global de vehículos autónomos impactará en cadenas de suministro, logística y transporte de carga que operan desde territorio argentino hacia mercados regionales.
Las empresas de logística y transporte que exportan desde Argentina o dependen de flotas propias deberán evaluar cómo la automatización global afectará sus costos operativos y competitividad. Además, proveedores locales de autopartes o servicios relacionados con la industria automotriz enfrentarán presión para adaptarse a tecnologías de conducción autónoma. Finalmente, la aceleración de la transformación digital en transporte y movilidad puede generar oportunidades para empresas argentinas especializadas en software, telecomunicaciones o servicios tecnológicos que se integren a estas cadenas globales.