Hyperliquid y Circle presentaron propuestas ante la Comisión Europea para modificar aspectos clave de MiCA, el marco regulatorio de criptoactivos de la Unión Europea. Ambas empresas buscaban flexibilizar normas sobre derivados perpetuos y stablecoins antes del cierre de la consulta el 30 de septiembre de 2026.
¿Cómo propone Hyperliquid regular los futuros perpetuos?
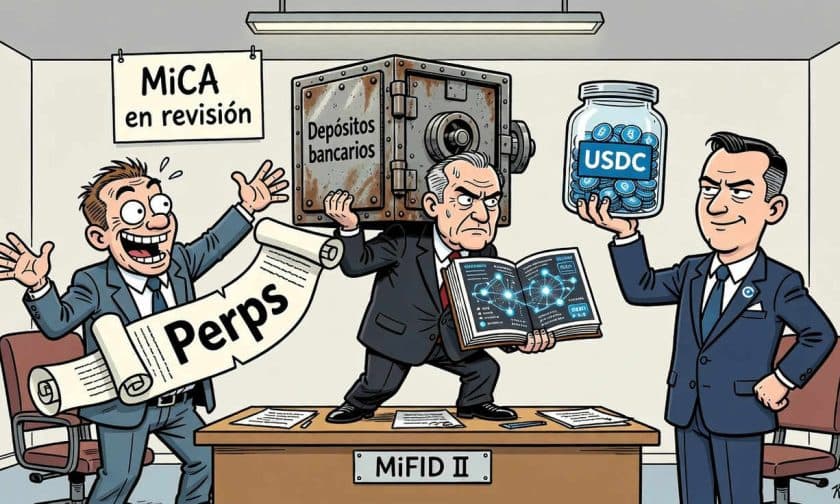
El Hyperliquid Policy Center argumentó que los futuros perpetuos de criptomonedas deben clasificarse como instrumentos financieros bajo MiFID II, el marco europeo vigente desde 2014, en lugar de incorporarse a MiCA. Según la organización, las características económicas de un producto definen su naturaleza regulatoria, no el hecho de operar en una blockchain pública.
El centro propuso que la Comisión Europea aprovechara las categorías de derivados ya contempladas en MiFID II sin crear una nueva legislación. Enfatizó que una plataforma blockchain no debería alterar por sí misma la clasificación regulatoria de un mercado, y pidió claridad sobre cómo aplicar las normas existentes a productos onchain.
Hyperliquid también rechazó agrupar automáticamente los perps con los contratos por diferencia (CFD), que la Autoridad Europea de Valores y Mercados (ESMA) restringió para traders minoristas en 2018. La diferencia central: en un CFD el proveedor gana cuando el cliente pierde; en un libro de órdenes de futuros perpetuos, la plataforma no necesariamente actúa como contraparte de cada operación.
Como alternativa a nueva regulación, el grupo propuso que las plataformas publiquen con anticipación sus metodologías de financiación, márgenes de mantenimiento y umbrales de liquidación. Esta transparencia, argumentó, permitiría que usuarios y supervisores comprendieran el funcionamiento sin asumir que la negociación en cadena convierte al operador en contraparte.
¿Qué cambios pide Circle para las stablecoins?
Circle centró su respuesta en las reglas de reservas para tokens de dinero electrónico (EMT) bajo MiCA. El reglamento vigente exige que emisores mantengan entre 30% y 60% de sus reservas en depósitos bancarios comerciales, dependiendo de si el token es considerado significativo por la Autoridad Bancaria Europea.
La empresa argumentó que estos mínimos aumentan la exposición de emisores al riesgo de crédito del sector bancario. Respalda la posición del Banco Central Europeo y del Sistema Europeo de Bancos Centrales, que propusieron reemplazar esos pisos por un requisito de liquidez más flexible basado en activos con vencimiento dentro de uno a cinco días hábiles.
Circle citó el colapso de Silicon Valley Bank en marzo de 2023 como referencia: cuando el banco quebró, USD $3.300 millones de las reservas de USDC (de un total cercano a USD $40.000 millones) estaban depositados allí, lo que provocó una pérdida temporal de paridad con el dólar. Esta experiencia refuerza el argumento sobre los riesgos de concentración bancaria.
La empresa también pidió eliminar dos límites adicionales: uno que restringe al 35% la exposición a un gobierno individual (incompatible con mantener deuda soberana estadounidense como bonos del Tesoro) y otro que limita la exposición a cualquier banco al 1,5% de sus activos totales.
Multiemisión y el debate sobre stablecoins globales
Circle defendió la multiemisión, un modelo donde una entidad autorizada en la UE y una filial regulada en el extranjero emiten conjuntamente la misma stablecoin global. La empresa advierte que restringir esta estructura trasladaría esa actividad a proveedores offshore sin protecciones europeas.
Circle emite USDC y EURC en la Unión Europea desde julio de 2024 mediante su entidad francesa y se presenta como el mayor emisor de EMT autorizado bajo MiCA. Señaló que solo 3 de las 25 stablecoins más grandes del mundo por capitalización de mercado estaban entonces reguladas por MiCA: USDC, USDG y EURC, lo que refleja, según su análisis, la dificultad de atraer tokens globales al marco europeo.
Otras propuestas y cierre de la consulta
Deutsche Börse Group presentó el 29 de septiembre una propuesta para crear una categoría separada de EMT de liquidación, utilizados como efectivo en sistemas de liquidación regulados. Chamber of Progress entregó su respuesta el 30 de septiembre, defendiendo que los consumidores puedan obtener recompensas en tokens de dinero electrónico, práctica que la prohibición de intereses de MiCA restringe actualmente.
La consulta de la Comisión Europea se abrió el 20 de mayo y se extendió desde el 31 de agosto hasta el 30 de septiembre. Las presentaciones de estas organizaciones no modifican por sí mismas las obligaciones vigentes, pero establecen posiciones distintas para la revisión de MiCA: mantener derivados dentro de legislación financiera existente, ajustar requisitos de liquidez de stablecoins y precisar el alcance de la multiemisión.
Impacto regulatorio para empresas de cripto en América Latina y Argentina
Las decisiones que tome la Comisión Europea sobre MiCA tendrán efectos indirectos en empresas argentinas y latinoamericanas que operan en mercados cripto. Si la UE flexibiliza requisitos de reservas bancarias para stablecoins o acepta la multiemisión, eso podría acelerar la adopción de tokens globales en la región, generando competencia para plataformas locales y presión sobre reguladores argentinos para clarificar su propio marco.
Para administradores y dueños de empresas que operan con criptoactivos o consideran incursionar en stablecoins, los cambios europeos señalan tendencias globales: reguladores buscan equilibrar innovación con protección de usuarios. Una clasificación de futuros perpetuos bajo marcos existentes (como MiFID II) en lugar de nuevas leyes podría abrir oportunidades para plataformas que demuestren cumplimiento con estándares de transparencia y gestión de riesgos.
El modelo de multiemisión de Circle también es relevante: muestra cómo entidades globales estructuran operaciones para cumplir regulaciones locales sin abandonar mercados. Para empresas argentinas, esto sugiere que la adopción de stablecoins respaldadas por reservas transparentes y auditadas podría ser un diferencial competitivo si el país avanza hacia un marco regulatorio propio.