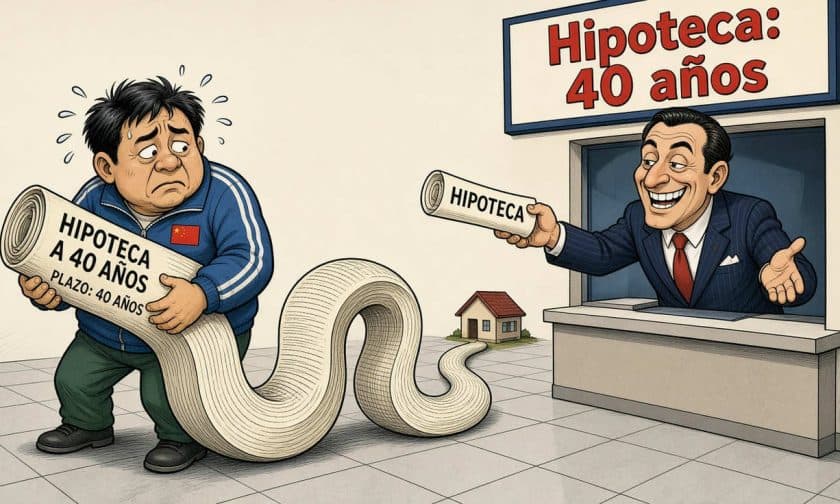
China extendió a 40 años el plazo máximo de las hipotecas individuales desde agosto de 2026, pero la medida no genera demanda: los hogares mantienen cautela ante la deuda, los pagos anticipados alcanzan récords históricos y la debilidad inmobiliaria persiste.
¿Por qué China amplió las hipotecas a 40 años?
El Banco Popular de China (PBOC) y la Administración Nacional de Regulación Financiera anunciaron el 28 de agosto de 2026 la extensión del plazo máximo de las hipotecas para vivienda. La medida buscaba ofrecer mayor flexibilidad a prestamistas y prestatarios, permitiendo distribuir los pagos durante una década adicional respecto al límite anterior de 30 años. Varios bancos grandes comenzaron inmediatamente a promocionar créditos con aprobaciones aceleradas, anunciando procesos de apenas 15 minutos.
Las autoridades chinas argumentaron que plazos más extensos contribuirían a un "círculo virtuoso" entre el sector financiero y el mercado inmobiliario. Sin embargo, la extensión del período de amortización no modifica la obligación total de capital e intereses que deben pagar los prestatarios; únicamente redistribuye las cuotas a lo largo de más tiempo.
La respuesta tibia de los compradores chinos
A pesar de la disponibilidad de hipotecas de 40 años, la demanda de compradores ha resultado limitada. Reportes de medios chinos citados durante septiembre de 2026 indican que los potenciales adquirentes se mantienen prudentes, rechazando en su mayoría la opción de plazos más largos incluso cuando los bancos la promocionan activamente. Analistas locales atribuyen esa cautela a la renuencia creciente de los hogares a endeudarse mientras la economía china se desacelera.
Una hipoteca prolongada mantiene el vínculo financiero del hogar con la institución durante más décadas. En un contexto de caída de precios inmobiliarios y preocupación sobre el valor futuro de las propiedades, ese compromiso extendido no resulta atractivo para familias que priorizan reducir sus obligaciones existentes. La extensión del plazo cambia el calendario de pago, pero no revierte la preferencia de los hogares por limitar la deuda.
Contracción de créditos y récord de pagos anticipados
Los datos del PBOC revelan una contracción significativa en los préstamos a hogares durante los primeros ocho meses de 2026: una caída de CNY 1,03 billones (aproximadamente USD 150.000 millones). La reducción fue especialmente pronunciada en los préstamos de largo plazo, categoría que incluye las hipotecas, señal clara del apetito limitado de las familias por asumir nuevos compromisos de vivienda.
El comportamiento más revelador ocurrió en abril de 2026, cuando los pagos anticipados de hipotecas alcanzaron un récord histórico, superando los nuevos créditos concedidos en ese mes. Medios locales describieron el movimiento como un intento colectivo de las familias chinas por "salirse" de sus hipotecas existentes. Ese dato ilustra que los hogares priorizan reducir sus obligaciones antes que asumir nuevas deudas, independientemente de las condiciones de pago ofrecidas.
Precios débiles y riesgos para el sistema financiero
La prolongada caída del mercado inmobiliario chino profundiza la cautela de los compradores potenciales. Cuando los precios de viviendas disminuyen, quienes consideran una hipoteca grande deben contemplar el riesgo de que el valor del inmueble continúe bajando mientras mantienen una deuda pendiente elevada, reduciendo su margen financiero y complicando futuras ventas.
Mike Li, consultor de inversiones especializado en China, advirtió que extender los plazos no aborda la presión económica de fondo que enfrentan los hogares. "El régimen está tratando de aliviar la presión extendiendo el período de pago, pero la presión solo se está posponiendo y en realidad no se ha reducido", señaló. Un calendario más largo distribuye el esfuerzo de pago, pero no garantiza que mejore la capacidad de los hogares para asumir deuda adicional ni que aumente su confianza en el valor de las propiedades.
El consultor también planteó riesgos potenciales para los bancos si aumentan los incumplimientos en un mercado con propiedades a la baja. Si una entidad debe ejecutar y disponer de una vivienda, puede encontrarse con un menor valor del activo, garantías insuficientes y una tasa de recuperación menor.
Impacto para empresas argentinas: lecciones sobre crédito y demanda
El caso chino ofrece perspectivas relevantes para administradores de empresas argentinas. La experiencia muestra que ampliar las condiciones de crédito —plazos más largos, aprobaciones aceleradas— no genera automáticamente demanda si la confianza económica y la capacidad real de pago están comprometidas. En contextos de debilidad económica, los hogares y las empresas priorizan reducir deudas existentes antes que asumir nuevas obligaciones.
Para pymes argentinas que dependen del consumo interno o del crédito para financiar operaciones, la lección es clara: una mayor disponibilidad de financiamiento no resuelve problemas de confianza económica, poder adquisitivo o incertidumbre sobre el valor futuro de activos. Los reguladores pueden flexibilizar las condiciones de crédito, pero esas medidas requieren estar acompañadas de estabilidad macroeconómica, previsibilidad de precios y recuperación de ingresos reales para traducirse en demanda efectiva.