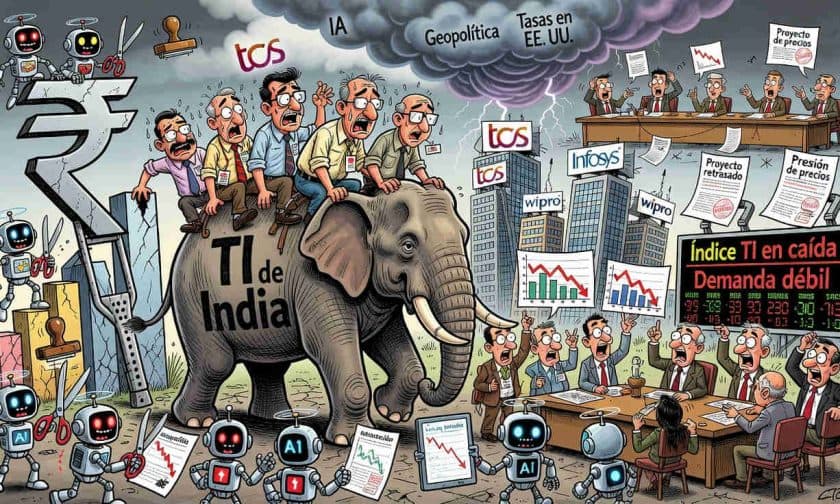
Las principales firmas de tecnología de India enfrentan un primer trimestre 2026 complicado: la transición hacia inteligencia artificial, la menor inversión de clientes globales y presiones geopolíticas frenan el crecimiento real, aunque la depreciación de la rupia mejora los números nominales en moneda local.
¿Por qué el crecimiento en rupias no refleja la salud del sector?
Durante el primer semestre de 2026, las seis principales compañías de TI de India reportarían un crecimiento de ingresos cercano al 14% interanual en rupias, con ganancias netas aumentando entre 12% y 13%. Sin embargo, esa mejora esconde una realidad operativa mucho más débil.
La fuerte depreciación de la rupia frente al dólar estadounidense explica buena parte de esa lectura positiva. Cuando se ajustan los números por efectos cambiarios, el panorama se desmorona: en moneda constante, el crecimiento de ingresos proyectado es apenas de 2,8%, revelando la debilidad subyacente de la demanda corporativa global.
Ese contraste es crítico para evaluar la salud del sector. Inversionistas sofisticados miran más allá de cifras nominales para identificar si el crecimiento es sostenible o depende de variables externas como el tipo de cambio. Cuando los números mejoran principalmente por depreciación, la mejora resulta menos confiable a largo plazo.
Inteligencia artificial: la amenaza estructural al modelo de negocios
La IA está transformando la economía del sector de servicios tecnológicos de India de forma fundamental. Corporaciones de todo el mundo aceleran la adopción de herramientas y agentes de IA para reducir costos operacionales y comprimir ciclos de desarrollo de software.
Para las proveedoras de servicios de TI, ese movimiento tiene consecuencias inmediatas. Si los clientes logran automatizar más tareas o extraer mayor productividad por contrato, la presión sobre precios y volúmenes se intensifica. Las firmas de software ya han comenzado a ralentizar contrataciones para alinear estructuras de costos con un mercado donde la automatización avanza rápidamente.
N Chandrasekaran, presidente de Tata Consultancy Services (TCS), sintetizó la magnitud del cambio al señalar que "el día no está lejos" en que la compañía tendría un número igual de agentes de IA y empleados. Esa declaración captura el tipo de transición que preocupa a inversores y trabajadores del sector: la IA podría alterar el modelo tradicional basado en grandes plantillas de ingenieros que sostuvo la ventaja competitiva de India durante décadas.
El temor de fondo es que si el valor deja de depender del volumen de talento humano facturable, las reglas del negocio cambian radicalmente. Márgenes, escalas de contratación y posicionamiento estratégico deberían replantearse completamente.
Geopolítica, gasto débil y ciclos de venta alargados
Analistas de Nomura describieron el contexto actual como una "tormenta perfecta" para el sector. A la presión de precios impulsada por IA se suma la incertidumbre derivada de conflictos geopolíticos globales, que elevan la cautela en decisiones corporativas.
Cuando grandes clientes globales perciben mayor riesgo externo, típicamente retrasan inversiones, revisan presupuestos y posponen proyectos de transformación tecnológica. PL Capital advirtió que esa toma de decisiones más lenta está elongando ciclos de ventas, provocando retrasos en la conversión de ingresos y ejecución de proyectos. El efecto financiero se siente durante varios trimestres: los proyectos tardan más en aprobarse, desplegarse y comenzar a generar facturación relevante.
Según reportes de corredurías, la disrupción impulsada por IA y la debilidad en gasto del cliente será generalizada, con efectos visibles en verticales como consumo, alta tecnología y telecomunicaciones. Ese lenguaje sugiere problemas que van más allá de la simple captura de nuevos contratos.
El mercado anticipa deterioro más profundo
La reacción bursátil ya refleja la preocupación de inversores. Durante el trimestre de junio de 2026, el índice Nifty IT cayó 9,5%, mientras que el índice de referencia Nifty 50 avanzó 6,9% en el mismo período. Esa divergencia indica un castigo específico sobre el sector tecnológico, no una aversión general al mercado indio.
El retroceso acumulado es aún más severo en perspectiva anual. El índice de TI ha caído aproximadamente 28% durante 2026, convirtiéndose en el sector de peor desempeño en la economía india. Los participantes de mercado parecen estar descontando un deterioro más profundo en TI frente al resto de la economía.
Analistas consideran que Infosys y HCLTech podrían reducir sus previsiones anuales o ajustar el extremo superior de sus rangos de orientación. Una revisión de ese tipo reforzaría la idea de que la recuperación del sector sigue lejos. TCS abrirá la temporada de resultados durante la semana del 8 de julio de 2026, seguida por reportes de Infosys, HCLTech y Wipro.
Dependencia de Estados Unidos: otro foco de riesgo
Aproximadamente el 60% de los ingresos del sector proviene de Estados Unidos, haciendo que la trayectoria de tasas de interés estadounidenses sea un factor crítico. Si las tasas permanecen potencialmente más altas durante un período prolongado, muchas empresas estadounidenses podrían seguir restringiendo gasto discrecional en consultoría, modernización tecnológica y proyectos no esenciales.
La relación es especialmente sensible para firmas cuya base de clientes está concentrada en grandes corporaciones globales. Cuando esas empresas se vuelven más conservadoras con presupuestos, el flujo de nuevos contratos tiende a resentirse significativamente.
Impacto para empresas y administradores argentinos
Para administradores y dueños de empresas argentinas, la debilidad del sector TI de India tiene implicaciones directas. Si las principales proveedoras de servicios tecnológicos reducen márgenes, ralentizan contratación o ajustan modelos operacionales, eso afecta disponibilidad y precios de outsourcing global. Empresas argentinas que dependen de proveedores indios para desarrollo, soporte o transformación digital podrían enfrentar presiones sobre costos, plazos y calidad de servicio.
Además, la transición hacia IA en el sector global de servicios tecnológicos anticipa cambios en cómo se estructuran y cotizan contratos de externalización. Administradores que negocian servicios de TI deberían monitorear estas dinámicas: presupuestos más ajustados en proveedores globales suelen traducirse en condiciones comerciales más restrictivas para clientes. La reconfiguración del sector también sugiere que la demanda por servicios de TI de alta especialización crecerá, mientras que tareas rutinarias serán cada vez más automatizadas.