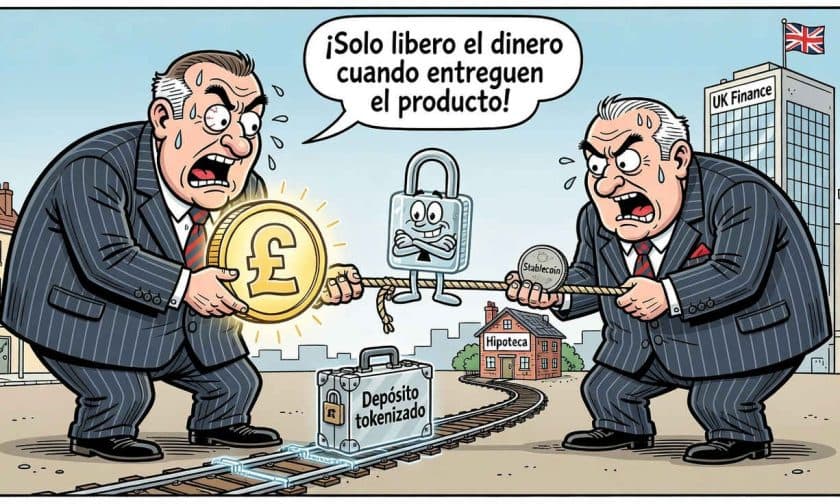
Los principales bancos del Reino Unido completaron sus primeras transferencias interbancarias con depósitos tokenizados en libras esterlinas, marcando un avance decisivo en la competencia con las stablecoins por la liquidación de activos digitales en un mercado que podría alcanzar los USD $8,2 billones para 2030.
¿Qué son los depósitos tokenizados y cómo funcionan?
Los depósitos tokenizados representan pasivos bancarios tradicionales transferidos mediante tecnología blockchain u otros registros distribuidos, manteniendo intacta la relación jurídica entre el cliente y su banco. A diferencia de las stablecoins, que son emisiones privadas respaldadas por reservas, estos depósitos conservan las características operativas y regulatorias de una cuenta bancaria convencional, solo que digitalizadas.
Durante el piloto desarrollado en 2026 bajo el proyecto Great British Tokenised Deposit de UK Finance, Lloyds Banking Group, NatWest y Barclays ejecutaron refinanciaciones hipotecarias mediante depósitos tokenizados. Simultáneamente, tres bancos incluido HSBC realizaron un pago simulado de marketplace donde los fondos del comprador quedaron retenidos hasta cumplirse las condiciones de entrega. Esa capacidad de programación reduce riesgos operativos y ciertos tipos de fraude al permitir que el dinero se mueva entre instituciones sin quedar limitado a sistemas internos.
La disputa estratégica: depósitos tokenizados versus stablecoins
La competencia entre ambos modelos define el futuro de la liquidación de activos digitales. El Fondo Monetario Internacional define los depósitos tokenizados como pasivos bancarios transferibles mediante blockchain, lo que cambia el mecanismo de movimiento pero no la naturaleza fundamental del dinero. Las stablecoins, en cambio, funcionan como pasivos de empresas privadas respaldadas por activos de reserva, ofreciendo portabilidad entre plataformas pero sin la supervisión bancaria tradicional.
El Banco de Inglaterra ha señalado explícitamente su preferencia por que las entidades financieras desarrollen depósitos tokenizados antes que depender exclusivamente de stablecoins privadas. El gobernador Andrew Bailey presentó la tokenización como modernización del dinero existente, no como sustitución completa del sistema actual. La subgobernadora Sarah Breeden propuso un esquema de "multi-dinero" donde depósitos convencionales, tokenizados y stablecoins sistémicas reguladas coexistan y se conviertan a la par.
¿Cuál es el tamaño del mercado de activos tokenizados?
Citi Institute proyecta un mercado de USD $5,5 billones para 2030 en su escenario base y de USD $8,2 billones en su escenario optimista, mientras estima para las stablecoins un caso base de USD $1,9 billones. Esos números explican por qué bancos, empresas tecnológicas y proveedores de infraestructura compiten intensamente por controlar la capa de liquidación.
Según Binance Research, los activos del mundo real on-chain alcanzaban USD $34.180 millones al 15 de septiembre de 2026, con un aumento de 85,2 % en lo que va del año. Sin embargo, apenas cerca del 12 % del capital tokenizado se encontraba activamente desplegado en mercados de liquidez, préstamos o garantías, revelando una brecha importante que el sector debe cerrar mediante mejores mecanismos operativos.
Infraestructura global: más allá del Reino Unido
El movimiento hacia depósitos tokenizados trasciende fronteras. En junio de 2026, los principales bancos estadounidenses respaldaron una red de dinero on-chain operada por The Clearing House, diseñada para conectar dinero tokenizado de bancos comerciales con infraestructuras de pago existentes como RTP y CHIPS. Canadá avanza en dirección semejante: sus seis bancos más grandes trabajan en un riel de depósitos tokenizados en dólares canadienses.
SWIFT cuenta con 17 bancos ubicados en seis continentes alineados para realizar pruebas de pagos tokenizados internacionales, mostrando que la discusión ya no se limita a proyectos domésticos. Si estas redes logran interoperar, el dinero bancario tokenizado podría convertirse en la pieza de conexión entre valores digitales, depósitos comerciales y sistemas de pago nacionales.
Los participantes británicos preparan además tres bonos digitales para el primer trimestre de 2027, instrumentos que podrían negociarse y liquidarse utilizando depósitos tokenizados, llevando el proyecto desde pagos demostrativos hacia operaciones reales de mercado de capitales.
Impacto para empresas y administradores de negocios argentinos
Aunque estas iniciativas se desarrollan en mercados desarrollados, sus implicaciones alcanzan a empresas argentinas con operaciones internacionales o que participan en cadenas de suministro globales. La adopción de depósitos tokenizados en jurisdicciones clave como Reino Unido, Estados Unidos y Canadá podría acelerar la liquidación de pagos cross-border, reduciendo costos de intermediación y tiempos de settlement que hoy impactan directamente en el flujo de caja de pymes exportadoras.
Para administradores de empresas argentinas, el avance de estas tecnologías señala una tendencia regulatoria hacia la convivencia de múltiples formas de dinero digital. La competencia entre depósitos tokenizados y stablecoins definirá qué instrumentos de liquidación estarán disponibles en los próximos años, afectando decisiones sobre tesorería internacional, cobertura de riesgo cambiario y estrategia de pagos a proveedores en el exterior. Mantenerse informado sobre estos desarrollos es crítico para anticipar cambios en la infraestructura financiera global que impacta operaciones locales.