La Oficina de Responsabilidad Gubernamental de Estados Unidos (GAO) publicó un informe que desacredita las afirmaciones de ahorro del Departamento de Eficiencia Gubernamental (DOGE). Según el análisis, el 96% de los ahorros en subvenciones reportados no pudieron verificarse, cuestionando la credibilidad de las cifras presentadas por el organismo liderado por Elon Musk.
¿Cuál es el monto de ahorros que DOGE no puede respaldar?
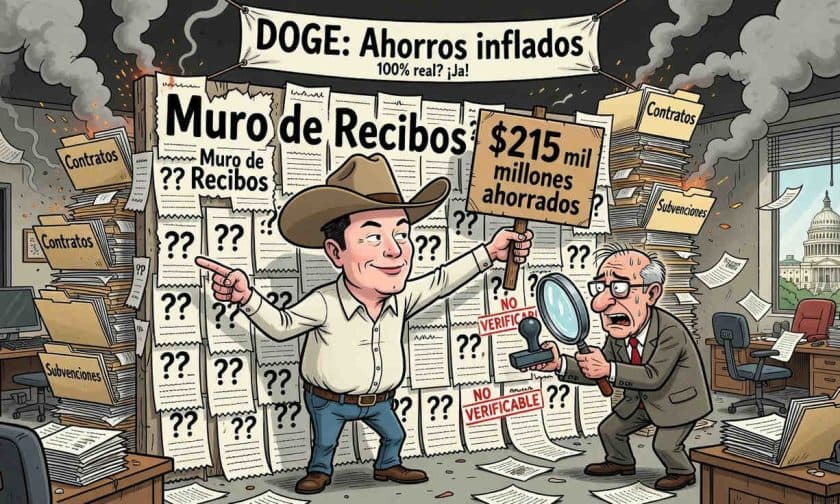
El "Muro de Recibos" de DOGE afirmaba un ahorro total de US$ 215.000 millones para los contribuyentes estadounidenses. Sin embargo, la GAO concluyó que la mayoría de esas cifras carecen de sustento documental adecuado. De los US$ 110.300 millones en ahorros reclamados en contratos, subvenciones y arrendamientos, no había información suficiente para verificar el método de cálculo empleado.
Para 13.553 de las 15.887 subvenciones reportadas como terminadas (equivalente al 96%), no se pudo confirmar el monto del ahorro. Esos ahorros no verificables en subvenciones sumaban US$ 49.200 millones. La GAO señaló que DOGE no respondió a las solicitudes de entrevistas o aclaraciones durante la investigación.
Metodología incumplida en cálculo de ahorros contractuales
El informe de la GAO reveló que DOGE no utilizó su propia metodología declarada para calcular la mayoría de los ahorros de contratos. De los US$ 61.000 millones reclamados en ahorros contractuales, solo el 27,5% siguió el procedimiento establecido. El 60,7% no cumplió con la metodología, mientras que el 11,8% no pudo determinarse debido a identificadores de contrato faltantes.
Incluso en los casos donde se aplicó la metodología correcta, la GAO señaló que no se consideraron complejidades inherentes a la contratación federal. Por ejemplo, los ahorros por terminación de contratos no tienen en cuenta obligaciones posteriores ni costos de liquidación, lo que significa que los montos reportados probablemente estén sobrestimados.
Cifras infladas en arrendamientos y contratos
Los números presentados por DOGE sobre arrendamientos también resultan problemáticos. La cifra reportada fue de US$ 113 millones, pero la suma real de los recortes listados ascendía solo a US$ 53,5 millones. De los 264 arrendamientos identificados para terminación, 108 ya estaban en proceso de cierre antes de que se estableciera DOGE, con ahorros ya contabilizados de aproximadamente US$ 15,3 millones.
El DOGE redujo sus afirmaciones a lo largo del tiempo. Al 30 de marzo de 2025, reportaba 679 arrendamientos terminados con ahorros de US$ 400 millones. Posteriormente, 145 de esos arrendamientos fueron eliminados del Muro de Recibos porque ya no se consideraban para terminación.
Falta de transparencia en ética y personal
En un informe separado, la GAO examinó las actividades de personal y ética de DOGE. Identificó a 206 empleados asignados a la Oficina Ejecutiva del Presidente (EOP), muchos de los cuales también trabajaban en otras agencias. Los funcionarios de la EOP afirmaron que el personal de DOGE recibe la misma capacitación en ética que otros empleados, pero no respondieron a las solicitudes de acceso a los registros de capacitación y divulgaciones financieras.
Como resultado, la GAO no pudo determinar qué empleados completaron la formación requerida o presentaron declaraciones financieras. La Casa Blanca respondió que todos los empleados deben completar la capacitación en ética, pero no proporcionó evidencia concreta para respaldar esa afirmación.
Impacto para administradores y empresarios argentinos: lecciones sobre gobernanza y control
El caso de DOGE ofrece lecciones relevantes para los administradores y empresarios argentinos sobre los riesgos de aplicar enfoques empresariales radicales sin transparencia y metodología rigurosa. Este informe de la GAO demuestra la importancia de contar con mecanismos de auditoría independientes que cuestionen afirmaciones de ahorro o eficiencia sin respaldo documental.
Para las empresas y administradores de negocios en Argentina, el análisis de la GAO subraya que la falta de transparencia en la gestión impide la rendición de cuentas y puede conducir a decisiones costosas e irreversibles. Cualquier iniciativa de reducción de costos o "eficiencia" debe documentarse adecuadamente, seguir metodologías consistentes y estar sujeta a revisión externa. La independencia de organismos de control como la GAO en Estados Unidos es comparable a la función que cumplen entidades como la AUDITORÍA GENERAL DE LA NACIÓN (AGN) en Argentina, cuyo rol es precisamente verificar que los recursos públicos y privados se utilicen conforme a lo declarado.
El informe también evidencia que proyectar ahorros futuros sin certidumbre operativa es poco confiable. Para administradores argentinos, esto significa que los planes de optimización deben basarse en datos históricos verificables y no en promesas de impacto sin mecanismos de seguimiento claros.