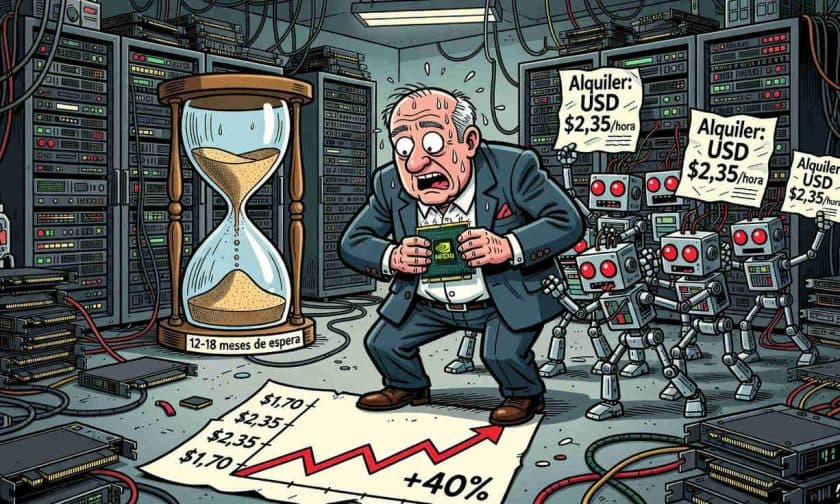
El costo de alquilar procesadores gráficos H100 de Nvidia se incrementó aproximadamente 40% entre octubre de 2025 y marzo de 2026, pasando de US$ 1,70 a US$ 2,35 por hora de GPU, reflejando una tensión sin precedentes entre la oferta limitada y la demanda explosiva de infraestructura de inteligencia artificial.
¿Cuánto subió el precio del alquiler de GPU H100?
Durante los últimos seis meses de 2025 y primeros de 2026, las tarifas de alquiler de GPU H100 se multiplicaron significativamente. Según datos de SemiAnalysis, el precio promedio pasó de US$ 1,70 por hora en octubre de 2025 a US$ 2,35 por hora en marzo de 2026. Este incremento del 40% representa un giro abrupto respecto a la caída de más del 60% que experimentaron los precios durante gran parte de 2025.
El rango actual de precios en el mercado de alquiler bajo demanda ahora oscila entre US$ 2,19 y más de US$ 4 por hora de GPU, dependiendo del proveedor, disponibilidad de capacidad y si la reserva se realiza con anticipación o en el mercado spot. Durante febrero de 2026 se registraron movimientos particularmente agresivos, con incrementos del 15-20% en un solo mes, marcando el ritmo más acelerado desde el auge inicial de la inteligencia artificial generativa en 2023.
Escasez de capacidad: clústeres pequeños cada vez más inaccesibles
La capacidad bajo demanda se encuentra prácticamente agotada en todos los proveedores de nube especializados (Neoclouds) e hiperescaladores. Lo más crítico es que incluso clústeres pequeños de apenas 8 nodos (64 GPU) resultan difíciles de conseguir con poca antelación, evidenciando que la escasez ya no afecta solo a grandes implementaciones corporativas, sino también a operaciones de mediano porte.
Esta situación refleja una tensión estructural en el mercado: mientras algunos operadores mantienen contratos heredados con tarifas más bajas, las renovaciones se realizan a precios significativamente superiores. Algunos proveedores han extendido compromisos de capacidad hasta 2028, algo prácticamente inaudito en los mercados de GPU en la nube hace apenas 18 meses, demostrando la disposición de las empresas a asegurar recursos a cualquier precio.
Retraso de chips Blackwell y prolongación de la escasez
Los plazos de entrega para los nuevos procesadores B200 y GB200 de Nvidia se han extendido hasta mediados de 2026, y la mayor parte de la capacidad disponible de ese período ya está comprometida. Este retraso en la tecnología Blackwell deja a la H100 como la opción más viable para muchas empresas, pero con una oferta insuficiente para satisfacer la demanda actual.
La demanda explosiva proviene principalmente de dos fuentes: las cargas de trabajo de inferencia continua y los sistemas de inteligencia artificial multiagente. Estas arquitecturas modernas requieren no solo entrenamiento masivo inicial, sino también capacidad de inferencia en tiempo real que multiplica el consumo de cómputo. Los sistemas multiagente, que coordinan múltiples modelos en paralelo, elevan aún más la presión sobre la infraestructura existente.
Oportunidades para proveedores y desafíos para empresas
Para los proveedores de GPU en la nube, este escenario genera mayores ingresos por rack gracias a tasas de utilización más altas y precios crecientes. Los Neoclouds especializados como CoreWeave y Lambda, que ampliaron capacidad agresivamente durante 2025, ahora operan con márgenes diferenciales: compran hardware al por mayor a precios estables y venden al por menor a precios de mercado significativamente más altos.
Los hiperescaladores como AWS, Google Cloud y Azure cuentan con balances suficientes para absorber compresiones temporales de márgenes, trasladando costos a clientes a escala masiva. Sin embargo, los Neoclouds más pequeños enfrentan una situación más delicada, dependiendo de contratos a largo plazo y disponibilidad de hardware de Nvidia.
Impacto en costos de desarrollo de IA para empresas argentinas
Para empresas y administradores de negocios en Argentina que desarrollan o utilizan infraestructura de inteligencia artificial, esta escalada de precios de alquiler de GPU representa un desafío operativo significativo. Las startups y pymes que no cuentan con contratos preferentes deberán abonar tarifas considerablemente más elevadas por hora de GPU, encareciendo tanto el entrenamiento como la inferencia de modelos de IA.
Esta compresión de márgenes en costos de cómputo podría frenar la innovación en sectores donde el acceso a procesamiento es crítico, pero también incentiva el desarrollo de soluciones más eficientes y chips alternativos. Para administradores que planifiquen expansiones de capacidad en IA, la recomendación es asegurar capacidad con la mayor antelación posible, considerando contratos plurianuales que fijen precios antes de nuevos incrementos. La pregunta central es si esta tendencia al alza se mantendrá o si las expansiones de capacidad en curso lograrán equilibrar el mercado hacia finales de 2026.